Ubezpieczenie na życie a odmowa wypłaty świadczenia – wyłączenia odpowiedzialności i najczęstsze problemy
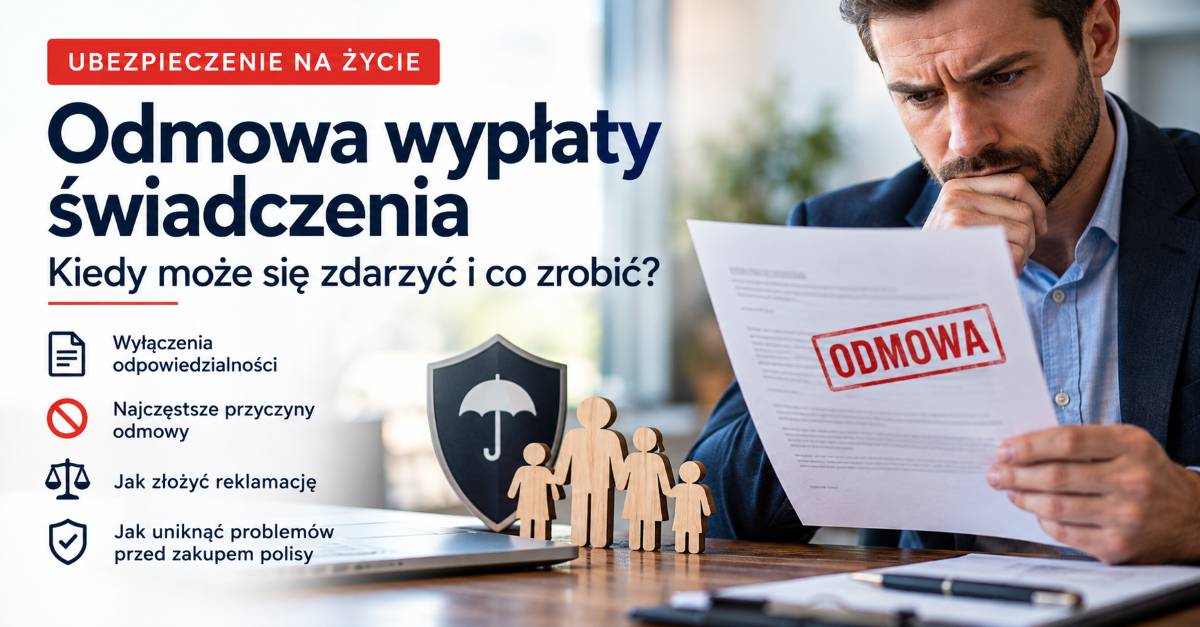
Posiadanie ubezpieczenia na życie nie zawsze oznacza automatyczną wypłatę świadczenia. Sprawdź, w jakich sytuacjach ubezpieczyciel może odmówić wypłaty, czym są wyłączenia odpowiedzialności i na co zwrócić uwagę przed zawarciem polisy.
Odmowa wypłaty z ubezpieczenia na życie – kiedy może się zdarzyć?
Ubezpieczenie na życie ma zapewnić finansowe wsparcie ubezpieczonemu lub wskazanym przez niego osobom w sytuacji określonej w umowie. Nie oznacza to jednak, że każda śmierć lub inne zdarzenie automatycznie prowadzi do wypłaty świadczenia. Decydujące znaczenie mają warunki konkretnej polisy, zakres ochrony oraz zapisy ogólnych warunków ubezpieczenia (OWU).
Odmowa wypłaty może mieć różne przyczyny. Ubezpieczyciel może powołać się między innymi na wyłączenie odpowiedzialności, brak ochrony w momencie zdarzenia, nieprawdziwe lub niepełne informacje przekazane przy zawieraniu umowy albo niespełnienie warunków określonych dla danego świadczenia.
Dlatego przed zakupem ubezpieczenia warto nie tylko porównać składkę i sumę ubezpieczenia, ale również sprawdzić, kiedy ochrona działa, a kiedy odpowiedzialność ubezpieczyciela jest ograniczona.
Najczęstsze powody odmowy wypłaty świadczenia
Nie istnieje jedna lista powodów odmowy, która będzie identyczna dla wszystkich polis. Każdy produkt ma własne warunki, definicje i wyłączenia. Można jednak wskazać sytuacje, które szczególnie często wymagają dokładnego sprawdzenia.
Wyłączenia odpowiedzialności
Wyłączenie odpowiedzialności oznacza sytuację, w której mimo zawarcia umowy i opłacania składek ubezpieczyciel nie ponosi odpowiedzialności za określone zdarzenie. Zakres takich wyłączeń zależy od konkretnej umowy.
W praktyce mogą one dotyczyć między innymi określonych rodzajów aktywności, sposobu powstania zdarzenia, niektórych okoliczności wypadku czy sytuacji związanych ze stanem zdrowia. Dlatego przed podpisaniem umowy warto dokładnie przeanalizować odpowiednią część OWU.
Nieprawdziwe lub niepełne informacje przy zawieraniu polisy
Przy zawieraniu ubezpieczenia na życie ubezpieczyciel może pytać między innymi o stan zdrowia, przebyte choroby, leczenie czy inne informacje istotne dla oceny ryzyka. Odpowiedzi powinny być zgodne ze stanem faktycznym.
Pomijanie istotnych informacji albo udzielanie odpowiedzi niezgodnych z prawdą może mieć znaczenie dla późniejszej oceny prawa do świadczenia. Szczegółowe konsekwencje zależą od przepisów oraz warunków konkretnej umowy.
Dlatego próba obniżenia składki poprzez zatajenie informacji o stanie zdrowia może w przyszłości prowadzić do poważnych problemów z uzyskaniem świadczenia.
Brak ciągłości ochrony
Jednym z podstawowych warunków wypłaty jest to, aby ochrona ubezpieczeniowa obowiązywała w chwili wystąpienia zdarzenia. Problem może pojawić się między innymi w przypadku nieopłacenia składki, rozwiązania umowy albo wygaśnięcia ochrony.
Znaczenie mają również terminy i zasady określone w umowie. Warto więc kontrolować nie tylko wysokość składki, ale również status swojej polisy i terminy związane z jej obowiązywaniem.
Choroba, wypadek lub śmierć a odmowa wypłaty
To, że ubezpieczony zmarł albo zachorował, nie zawsze wystarcza do uzyskania każdego rodzaju świadczenia. Znaczenie ma przede wszystkim to, jakie ryzyko zostało objęte ochroną.
Podstawowa umowa ubezpieczenia na życie może przewidywać świadczenie z tytułu śmierci, natomiast dodatkowe umowy mogą obejmować między innymi poważne zachorowanie, pobyt w szpitalu, niezdolność do pracy czy następstwa nieszczęśliwego wypadku.
Każde z tych świadczeń może mieć własną definicję zdarzenia, okres karencji, zakres odpowiedzialności i wyłączenia. Dlatego nie należy zakładać, że potoczne znaczenie danego zdarzenia będzie identyczne z definicją znajdującą się w OWU.
Wyłączenia odpowiedzialności – na co zwrócić szczególną uwagę?
Przed zawarciem ubezpieczenia warto poświęcić szczególną uwagę części OWU dotyczącej ograniczeń i wyłączeń odpowiedzialności. To właśnie tam znajdują się informacje o sytuacjach, w których ubezpieczyciel może nie wypłacić świadczenia albo jego odpowiedzialność może być ograniczona.
- ⚠️ działalność zawodowa lub sportowa podwyższonego ryzyka,
- ⚠️ określone rodzaje wypadków i sposób powstania zdarzenia,
- ⚠️ wybrane choroby lub stany zdrowotne,
- ⚠️ określone sytuacje związane z pobytem lub podróżą,
- ⚠️ okoliczności związane z alkoholem lub innymi substancjami, jeżeli przewidują je warunki konkretnej umowy,
- ⚠️ okresy karencji,
- ⚠️ limity i ograniczenia odpowiedzialności.
Nie należy jednak przenosić zapisów jednej polisy na wszystkie inne produkty. To, co jest wyłączone w jednym ubezpieczeniu, nie musi być wyłączone w innym. Zawsze trzeba sprawdzić OWU konkretnej umowy.
Czy ubezpieczyciel może odmówić wypłaty bez uzasadnienia?
Odmowa wypłaty powinna wskazywać podstawę decyzji. Dla osoby ubiegającej się o świadczenie szczególnie ważne jest więc ustalenie, dlaczego ubezpieczyciel uznał, że świadczenie nie przysługuje.
Warto dokładnie przeczytać otrzymaną decyzję i sprawdzić, do jakich zapisów umowy lub OWU odnosi się ubezpieczyciel. Istotne może być również ustalenie, jakie dokumenty zostały wykorzystane przy rozpatrywaniu sprawy.
Samo stwierdzenie, że świadczenie nie przysługuje, nie daje jeszcze pełnego obrazu sytuacji. Kluczowe jest poznanie podstawy takiej decyzji i porównanie jej z treścią zawartej umowy.
Co zrobić po odmowie wypłaty świadczenia?
Otrzymanie odmowy nie oznacza, że należy od razu zakończyć sprawę. Pierwszym krokiem powinno być dokładne przeanalizowanie decyzji ubezpieczyciela.
- Sprawdź przyczynę odmowy – ustal, na jakiej podstawie ubezpieczyciel odmówił wypłaty.
- Przeczytaj odpowiednie zapisy OWU – porównaj stanowisko ubezpieczyciela z warunkami zawartej umowy.
- Zbierz dokumentację – przygotuj dokumenty dotyczące zdarzenia, leczenia, polisy oraz korespondencji z ubezpieczycielem.
- Przeanalizuj decyzję – sprawdź, czy wskazana przez ubezpieczyciela podstawa rzeczywiście odpowiada sytuacji opisanej w dokumentacji.
- Złóż reklamację, jeżeli istnieją podstawy do zakwestionowania decyzji – przedstaw swoje stanowisko i wskaż argumenty przemawiające za zmianą decyzji.
- Rozważ dalsze działania – jeżeli sprawa pozostaje sporna, warto rozważyć skorzystanie z profesjonalnej pomocy.
Reklamacja po odmowie wypłaty – co powinna zawierać?
Reklamacja powinna przede wszystkim jasno wskazywać, której decyzji dotyczy i dlaczego osoba uprawniona nie zgadza się ze stanowiskiem ubezpieczyciela.
Warto opisać zdarzenie, przedstawić argumenty dotyczące odmowy oraz wskazać odpowiednie postanowienia OWU. Jeżeli istnieją dokumenty potwierdzające przedstawione stanowisko, należy je dołączyć lub wskazać, gdzie się znajdują.
Dobrze przygotowana reklamacja powinna również jasno określać oczekiwanie wobec ubezpieczyciela, na przykład ponowne rozpatrzenie sprawy i wypłatę należnego świadczenia.
Odmowa wypłaty a błędna interpretacja OWU
Ogólne warunki ubezpieczenia zawierają wiele definicji, wyjątków i szczegółowych zasad. Dlatego pojedynczego zapisu nie zawsze można prawidłowo ocenić bez uwzględnienia pozostałej części umowy.
Szczególne znaczenie mają definicje poszczególnych zdarzeń. Przykładowo określenie „poważne zachorowanie” może mieć w OWU znacznie bardziej precyzyjne znaczenie niż w języku potocznym.
Podobnie wyłączenie odpowiedzialności może być uzależnione od konkretnych okoliczności zdarzenia. Z tego powodu przy analizowaniu odmowy warto zestawić decyzję ubezpieczyciela z pełną treścią umowy, a nie tylko z jednym wybranym fragmentem OWU.
Jak uniknąć problemów z wypłatą jeszcze przed zakupem polisy?
Najlepszym momentem na sprawdzenie zasad wypłaty świadczenia jest czas przed zawarciem umowy. Wtedy można porównać różne warianty ochrony i wybrać rozwiązanie odpowiadające rzeczywistym potrzebom.
- 📄 przeczytaj OWU przed podpisaniem umowy,
- 🔎 sprawdź wyłączenia odpowiedzialności,
- ⏳ zweryfikuj okresy karencji,
- 🩺 dokładnie odpowiedz na pytania dotyczące stanu zdrowia,
- 🛡️ sprawdź zakres dodatkowych umów,
- 💰 dopasuj sumę ubezpieczenia do swoich zobowiązań i potrzeb rodziny,
- 📑 zachowaj dokumentację dotyczącą zawarcia umowy,
- 🔄 regularnie sprawdzaj, czy zakres ochrony nadal odpowiada Twojej sytuacji.
Przykład – przedsiębiorca i odmowa wypłaty świadczenia
Przedsiębiorca posiada polisę na życie, a jego rodzina po wystąpieniu zdarzenia składa wniosek o wypłatę świadczenia. Ubezpieczyciel wydaje decyzję odmowną, wskazując konkretny zapis OWU jako podstawę swojego stanowiska.
W takiej sytuacji nie wystarczy stwierdzić, że polisa była opłacana przez wiele lat. Trzeba sprawdzić zakres ochrony, treść wskazanego przez ubezpieczyciela postanowienia oraz dokumentację dotyczącą zdarzenia.
Jeżeli analiza wykaże, że odmowa została oparta na niewłaściwej interpretacji warunków umowy albo że okoliczności zdarzenia nie odpowiadają wskazanemu wyłączeniu, można podjąć działania zmierzające do ponownego rozpatrzenia sprawy.
Czy każda odmowa oznacza, że ubezpieczyciel ma rację?
Nie każda odmowa powinna być traktowana jako zakończenie sprawy. Decyzję warto przeanalizować pod kątem zapisów konkretnej umowy, dokumentacji oraz okoliczności zdarzenia.
Ubezpieczony lub osoba uprawniona może skorzystać z procedury reklamacyjnej, a w zależności od sytuacji również z innych dostępnych sposobów dochodzenia swoich praw.
W bardziej skomplikowanych sprawach pomocna może być konsultacja z osobą posiadającą doświadczenie w analizie umów ubezpieczeniowych. Szczególnie wtedy, gdy odmowa dotyczy wysokiej sumy ubezpieczenia albo ubezpieczyciel powołuje się na kilka różnych podstaw.
Najważniejsze jest to, co znajduje się w umowie
Ubezpieczenie na życie może stanowić ważny element zabezpieczenia finansowego rodziny, ale jego rzeczywisty zakres zależy od konkretnej umowy. Sama nazwa produktu, wysokość składki czy suma ubezpieczenia nie mówią jeszcze wszystkiego o tym, kiedy ubezpieczyciel będzie zobowiązany do wypłaty świadczenia.
Przed zawarciem polisy warto więc sprawdzić przede wszystkim zakres ochrony, definicje poszczególnych zdarzeń, wyłączenia, karencje i obowiązki ubezpieczonego. Równie ważne jest udzielanie prawdziwych i kompletnych informacji podczas zawierania umowy.
Jeżeli mimo tego dojdzie do odmowy wypłaty, należy przede wszystkim poznać jej przyczynę i porównać ją z warunkami konkretnej polisy. Dopiero na tej podstawie można zdecydować, jakie dalsze działania będą właściwe.
Najnowsze poradniki
Poradniki w tej kategorii
Pytania i odpowiedzi


Najczęściej zadawane pytania
? Dlaczego ubezpieczyciel może odmówić wypłaty świadczenia z ubezpieczenia na życie?
Odmowa wypłaty może wynikać między innymi z wyłączenia odpowiedzialności, braku ochrony w momencie zdarzenia, niespełnienia warunków określonych w umowie albo problemów związanych z informacjami przekazanymi przy zawieraniu polisy. Dokładna przyczyna zależy od warunków konkretnego ubezpieczenia i zapisów OWU.
? Czy podanie nieprawdziwych informacji przy zawieraniu polisy może skutkować odmową wypłaty?
Tak, przekazanie nieprawdziwych lub niepełnych informacji może mieć znaczenie przy rozpatrywaniu wniosku o świadczenie. Szczególnie istotne mogą być informacje dotyczące stanu zdrowia i historii leczenia. Konsekwencje zależą od przepisów oraz warunków konkretnej umowy.
? Czym są wyłączenia odpowiedzialności w ubezpieczeniu na życie?
Wyłączenia odpowiedzialności to sytuacje określone w umowie, w których ubezpieczyciel nie ponosi odpowiedzialności za dane zdarzenie albo jego odpowiedzialność jest ograniczona. Ich zakres może różnić się pomiędzy poszczególnymi polisami, dlatego należy sprawdzić OWU konkretnego ubezpieczenia.
? Co zrobić, jeśli ubezpieczyciel odmówi wypłaty świadczenia?
W pierwszej kolejności należy dokładnie sprawdzić przyczynę odmowy i zapisy OWU, na które powołuje się ubezpieczyciel. Następnie warto zebrać dokumentację dotyczącą polisy i zdarzenia oraz ocenić, czy decyzja znajduje uzasadnienie w warunkach umowy. W razie potrzeby można złożyć reklamację.
? Czy można zakwestionować decyzję ubezpieczyciela?
Tak. Jeżeli osoba uprawniona nie zgadza się z odmową, może skorzystać z procedury reklamacyjnej i przedstawić argumenty przemawiające za zmianą decyzji. W zależności od okoliczności sprawy dostępne mogą być również inne sposoby dochodzenia swoich praw.
? Czy ubezpieczyciel może odmówić wypłaty z powodu wyłączenia odpowiedzialności?
Tak. Jeżeli dane zdarzenie znajduje się w katalogu wyłączeń odpowiedzialności określonych w konkretnej umowie, ubezpieczyciel może odmówić wypłaty świadczenia. Dlatego przed zawarciem polisy warto dokładnie sprawdzić wyłączenia zawarte w OWU.
? Czy nieopłacenie składki może spowodować utratę ochrony ubezpieczeniowej?
Nieopłacenie składki może mieć wpływ na obowiązywanie ochrony, jednak konkretne zasady zależą od umowy i OWU. Warto sprawdzić terminy płatności, zasady dotyczące zaległości oraz warunki, na jakich ochrona może zostać zawieszona lub zakończona.
? Czy każda odmowa wypłaty świadczenia jest ostateczna?
Nie. Po otrzymaniu odmowy warto sprawdzić jej uzasadnienie, porównać je z warunkami polisy i przeanalizować dokumentację dotyczącą zdarzenia. Jeżeli istnieją podstawy do zakwestionowania decyzji, można skorzystać z procedury reklamacyjnej oraz innych dostępnych sposobów dochodzenia swoich praw.
? Jak napisać reklamację po odmowie wypłaty z ubezpieczenia na życie?
Reklamacja powinna wskazywać decyzję, której dotyczy, oraz przedstawiać argumenty przemawiające za jej zmianą. Warto opisać zdarzenie, odnieść się do uzasadnienia odmowy, wskazać odpowiednie zapisy OWU i dołączyć istotne dokumenty. Reklamacja powinna również określać oczekiwane rozwiązanie sprawy.
? Jak sprawdzić wyłączenia odpowiedzialności przed zawarciem ubezpieczenia na życie?
Najważniejszym dokumentem są ogólne warunki ubezpieczenia (OWU). Należy zwrócić uwagę przede wszystkim na wyłączenia odpowiedzialności, karencje, definicje poszczególnych zdarzeń oraz ograniczenia dotyczące zakresu ochrony. Warto również upewnić się, że informacje przekazywane przy zawieraniu umowy są kompletne i zgodne ze stanem faktycznym.


Skontaktuj się z doradcą


