OWU ubezpieczenia – co warto sprawdzić przed zakupem polisy? Praktyczna checklista
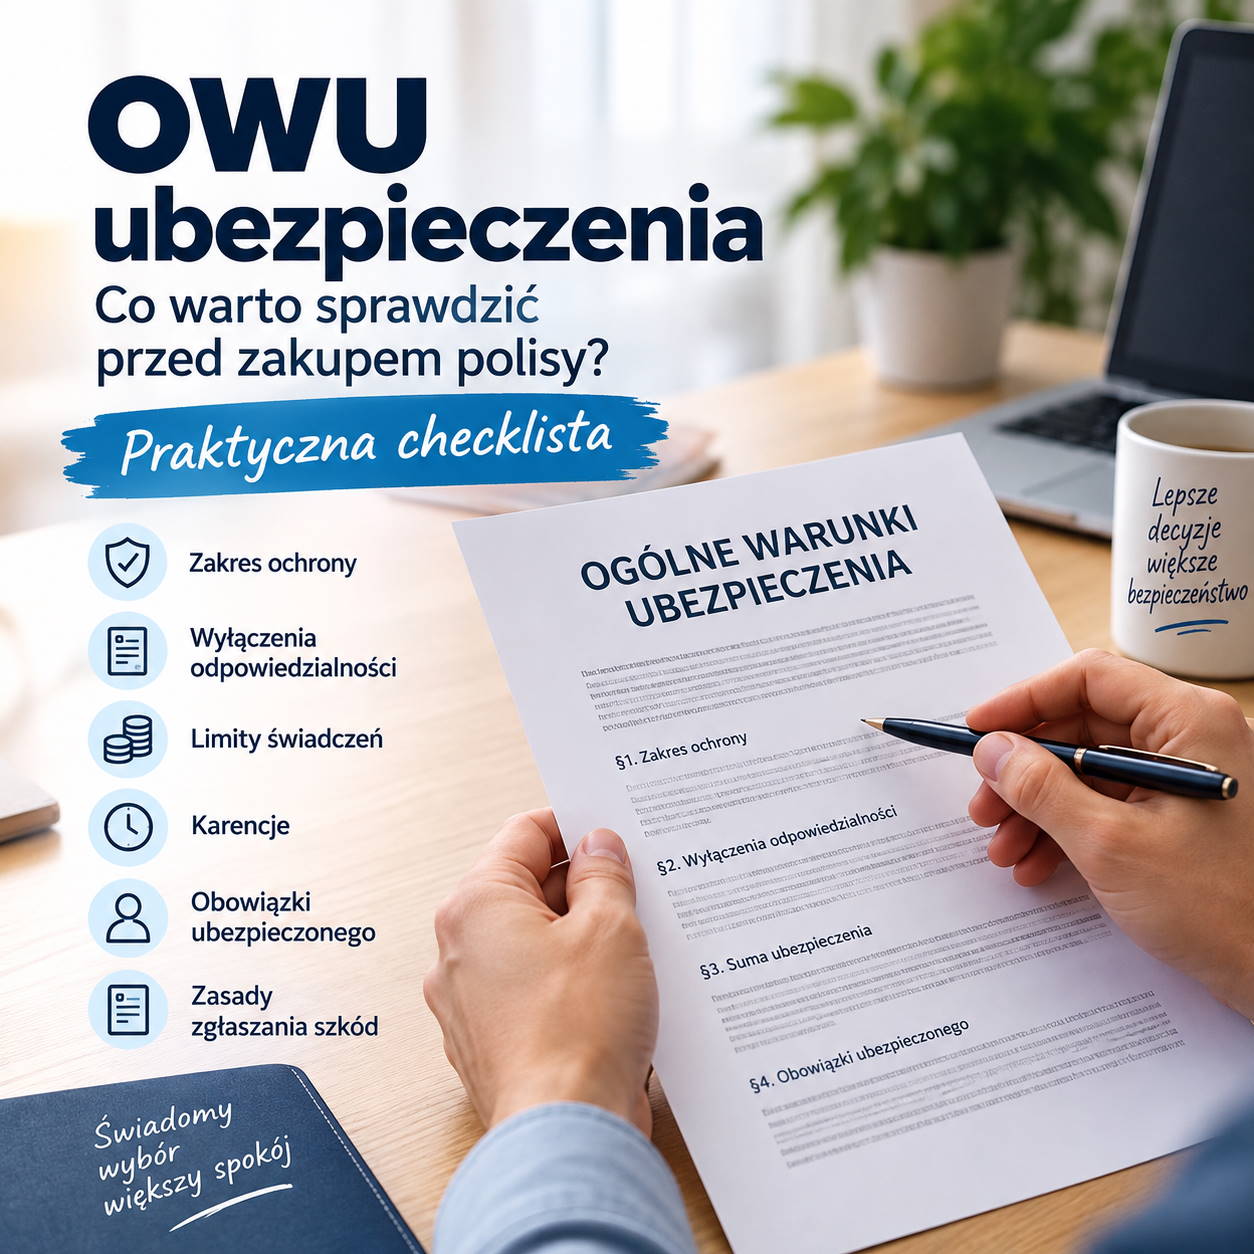
Dowiedz się, jak czytać Ogólne Warunki Ubezpieczenia. Sprawdź zakres ochrony, wyłączenia, limity, karencje i obowiązki ubezpieczonego, aby świadomie wybrać odpowiednią polisę.
Czym są Ogólne Warunki Ubezpieczenia?
Ogólne Warunki Ubezpieczenia, czyli OWU, to dokument określający zasady działania polisy. Znajdują się w nim najważniejsze informacje dotyczące zakresu ochrony, odpowiedzialności ubezpieczyciela, obowiązków klienta oraz sytuacji, w których odszkodowanie lub świadczenie może nie zostać wypłacone.
Przed zakupem ubezpieczenia warto dokładnie zapoznać się z OWU. Sama nazwa produktu, wysokość składki czy zapewnienia reklamowe nie pokazują bowiem pełnego zakresu ochrony. Szczegóły często znajdują się właśnie w Ogólnych Warunkach Ubezpieczenia.
W OWU można znaleźć między innymi:
- zakres ochrony ubezpieczeniowej,
- definicje najważniejszych pojęć,
- wyłączenia odpowiedzialności ubezpieczyciela,
- sumy ubezpieczenia i limity świadczeń,
- obowiązki ubezpieczającego i ubezpieczonego,
- zasady zgłaszania szkód,
- informacje dotyczące karencji i okresu ubezpieczenia.
Checklista OWU – co sprawdzić krok po kroku?
1. Upewnij się, że czytasz właściwy dokument
Ubezpieczyciele oferują często kilka wariantów tego samego produktu. Mogą one różnić się zakresem ochrony, wysokością sum ubezpieczenia, dodatkowymi świadczeniami oraz wyłączeniami odpowiedzialności.
Sprawdź, czy otrzymane OWU dotyczą dokładnie tego produktu i wariantu, który zamierzasz kupić. Zwróć również uwagę na datę obowiązywania dokumentu oraz ewentualne załączniki.
2. Sprawdź definicje najważniejszych pojęć
W OWU znajdują się definicje pojęć, które mogą mieć inne znaczenie niż w codziennym języku. Dotyczy to między innymi takich określeń jak wypadek, choroba, szkoda, hospitalizacja, kradzież, trwały uszczerbek na zdrowiu czy zdarzenie ubezpieczeniowe.
Dokładne zapoznanie się z definicjami jest bardzo ważne, ponieważ od ich treści może zależeć możliwość uzyskania odszkodowania lub świadczenia.
3. Ustal dokładny zakres ochrony
Sprawdź, jakie zdarzenia obejmuje ubezpieczenie i w jakich sytuacjach ubezpieczyciel zobowiązuje się do wypłaty świadczenia. Sama nazwa polisy może być niewystarczająca do oceny jej rzeczywistego zakresu.
Zwróć uwagę na to, czy ochrona obejmuje między innymi:
- szkody powstałe w wyniku wypadków,
- kradzież lub włamanie,
- zalanie, pożar i inne zdarzenia losowe,
- pobyt w szpitalu,
- trwały uszczerbek na zdrowiu,
- koszty leczenia lub pomoc assistance.
4. Przeczytaj wyłączenia odpowiedzialności
Wyłączenia odpowiedzialności określają sytuacje, w których ubezpieczyciel może odmówić wypłaty odszkodowania lub świadczenia. To jedna z najważniejszych części OWU.
Wyłączenia mogą dotyczyć między innymi działania pod wpływem alkoholu, rażącego niedbalstwa, nieprzestrzegania przepisów, określonych chorób, niektórych aktywności sportowych, wojny, zamieszek albo zdarzeń powstałych w szczególnych okolicznościach.
Nie należy pomijać tej części dokumentu. To właśnie wyłączenia często decydują o tym, czy polisa zadziała w konkretnej sytuacji.
5. Sprawdź sumę ubezpieczenia oraz limity
Suma ubezpieczenia określa maksymalną kwotę odpowiedzialności ubezpieczyciela w zakresie wskazanym w umowie. W OWU mogą być również określone odrębne limity dla poszczególnych świadczeń lub rodzajów szkód.
Sprawdź, czy limity odpowiadają rzeczywistym potrzebom. Dotyczy to szczególnie ubezpieczeń domu, mieszkania, samochodu, podróżnych oraz polis na życie i zdrowie.
6. Poznaj swoje obowiązki jako ubezpieczającego
OWU określają nie tylko obowiązki ubezpieczyciela, ale również obowiązki klienta. Mogą one obejmować terminowe opłacanie składek, przekazywanie prawdziwych informacji, zabezpieczenie mienia, zgłoszenie zmiany danych lub niezwłoczne poinformowanie ubezpieczyciela o szkodzie.
Niewykonanie określonych obowiązków może wpłynąć na wysokość świadczenia, zakres odpowiedzialności albo możliwość wypłaty odszkodowania.
7. Zwróć uwagę na dodatkowe warunki i klauzule
Niektóre polisy obejmują dodatkowe rozszerzenia ochrony, które wymagają spełnienia określonych warunków. Mogą one dotyczyć na przykład zabezpieczeń antywłamaniowych, przechowywania mienia, sposobu użytkowania pojazdu lub wykonywania określonej pracy.
Sprawdź, czy wybrane rozszerzenia rzeczywiście zostały uwzględnione w umowie oraz czy nie wymagają dodatkowej składki.
8. Sprawdź karencje i okresy ograniczonej ochrony
Karencja oznacza okres od rozpoczęcia ubezpieczenia, w którym ochrona w zakresie określonych zdarzeń jeszcze nie obowiązuje. Takie rozwiązanie może występować między innymi w ubezpieczeniach zdrowotnych i na życie.
Sprawdź, czy dana polisa przewiduje karencję, jak długo ona trwa i których świadczeń dotyczy.
9. Przeanalizuj usługi assistance i świadczenia dodatkowe
Wiele produktów ubezpieczeniowych zawiera usługi dodatkowe, takie jak pomoc drogowa, holowanie, samochód zastępczy, pomoc hydraulika, interwencja ślusarza, organizacja wizyty lekarskiej czy wsparcie podczas podróży.
Przeczytaj, w jakich sytuacjach można skorzystać z tych usług, jakie obowiązują limity oraz czy pomoc jest dostępna przez całą dobę.
10. Sprawdź procedurę zgłaszania i likwidacji szkody
OWU wskazują, w jaki sposób należy zgłosić szkodę, w jakim terminie trzeba to zrobić oraz jakie dokumenty mogą być wymagane.
Warto sprawdzić:
- termin zgłoszenia szkody,
- dostępne kanały kontaktu z ubezpieczycielem,
- wymagane dokumenty i dowody,
- zasady oględzin i wyceny szkody,
- termin wypłaty odszkodowania lub świadczenia.
11. Porównaj cenę z rzeczywistym zakresem ochrony
Najtańsza polisa nie zawsze będzie najlepszym wyborem. Niska składka może oznaczać niższe sumy ubezpieczenia, większą liczbę wyłączeń, wysokie udziały własne albo ograniczone świadczenia dodatkowe.
Porównując oferty, zwróć uwagę nie tylko na cenę, ale również na zakres ochrony, limity, wyłączenia i warunki wypłaty świadczenia.
12. Przygotuj pytania do agenta ubezpieczeniowego
Jeśli jakiś zapis OWU jest niejasny, warto poprosić doradcę o wyjaśnienie. Nie należy zakładać, że niezrozumiałe postanowienie automatycznie działa na korzyść klienta.
Przed zawarciem umowy warto zapytać między innymi:
- czy konkretne zdarzenie jest objęte ochroną,
- jakie są najważniejsze wyłączenia,
- czy obowiązuje karencja,
- jakie dokumenty będą potrzebne w razie szkody,
- czy można rozszerzyć zakres ochrony,
- jakie są limity poszczególnych świadczeń.
13. Podejmij świadomą decyzję
Po przeanalizowaniu OWU porównaj najważniejsze informacje z własnymi potrzebami. Zastanów się, jakie ryzyka chcesz zabezpieczyć i czy proponowana polisa zapewnia odpowiedni poziom ochrony.
Przed podpisaniem umowy upewnij się, że znasz wysokość składki, okres ubezpieczenia, zakres ochrony, wyłączenia oraz swoje obowiązki.
Podsumowanie
Dokładne przeczytanie Ogólnych Warunków Ubezpieczenia pomaga uniknąć nieporozumień i świadomie wybrać polisę. Najważniejsze elementy, na które należy zwrócić uwagę, to zakres ochrony, definicje, wyłączenia odpowiedzialności, sumy ubezpieczenia, limity, karencje oraz obowiązki ubezpieczonego.
Jeżeli zapisy OWU są skomplikowane lub niejasne, warto skonsultować je z doświadczonym doradcą ubezpieczeniowym. Dobrze dobrana polisa powinna odpowiadać rzeczywistym potrzebom, a nie być wybierana wyłącznie na podstawie najniższej ceny.
Najnowsze poradniki
Pytania i odpowiedzi


Najczęściej zadawane pytania
? Czym są Ogólne Warunki Ubezpieczenia, czyli OWU?
Ogólne Warunki Ubezpieczenia to dokument określający zasady działania polisy. Zawiera informacje o zakresie ochrony, wyłączeniach odpowiedzialności, limitach, obowiązkach ubezpieczonego oraz zasadach zgłaszania szkód.
? Na jakie elementy OWU należy zwrócić szczególną uwagę?
Najważniejsze elementy to zakres ochrony, definicje pojęć, wyłączenia odpowiedzialności, suma ubezpieczenia, limity świadczeń, karencje, obowiązki ubezpieczonego oraz procedura zgłaszania i likwidacji szkody.
? Co oznacza suma ubezpieczenia?
Suma ubezpieczenia to maksymalna kwota odpowiedzialności ubezpieczyciela określona w umowie dla danego zakresu ochrony. W OWU mogą być również wskazane dodatkowe limity dotyczące konkretnych świadczeń lub rodzajów szkód.
? Co to jest karencja w ubezpieczeniu?
Karencja to okres od rozpoczęcia ubezpieczenia, w którym ochrona w zakresie określonych zdarzeń jeszcze nie obowiązuje. Przed zawarciem umowy należy sprawdzić, czy karencja występuje, jak długo trwa i jakich świadczeń dotyczy.
? Co należy sprawdzić w procedurze zgłaszania szkody?
Należy sprawdzić termin zgłoszenia szkody, dostępne kanały kontaktu, wymagane dokumenty, zasady oględzin i wyceny szkody oraz termin wypłaty odszkodowania lub świadczenia. Informacje te znajdują się zazwyczaj w OWU lub dokumentach dodatkowych.
? Dlaczego warto przeczytać OWU przed zakupem polisy?
Przeczytanie OWU pozwala sprawdzić, co dokładnie obejmuje ubezpieczenie i w jakich sytuacjach ubezpieczyciel może odmówić wypłaty świadczenia. Dzięki temu można uniknąć nieporozumień i wybrać polisę dopasowaną do swoich potrzeb.
? Czym są wyłączenia odpowiedzialności ubezpieczyciela?
Wyłączenia odpowiedzialności to sytuacje, w których ubezpieczyciel nie ponosi odpowiedzialności za zdarzenie lub może odmówić wypłaty odszkodowania albo świadczenia. Mogą dotyczyć między innymi działania pod wpływem alkoholu, rażącego niedbalstwa, niektórych chorób, aktywności sportowych lub określonych zdarzeń losowych.
? Czym różni się suma ubezpieczenia od limitu świadczenia?
Suma ubezpieczenia określa maksymalny poziom odpowiedzialności w ramach danego ubezpieczenia, natomiast limit świadczenia może określać niższą maksymalną kwotę przeznaczoną na konkretną usługę, zdarzenie lub rodzaj szkody.
? Jakie obowiązki może mieć ubezpieczający lub ubezpieczony?
Do obowiązków klienta może należeć między innymi terminowe opłacanie składek, przekazywanie prawdziwych informacji, właściwe zabezpieczenie mienia, zgłaszanie zmian danych oraz niezwłoczne poinformowanie ubezpieczyciela o powstaniu szkody.
? Czy najtańsza polisa jest zawsze najlepszym wyborem?
Nie. Najtańsza polisa może mieć niższe sumy ubezpieczenia, więcej wyłączeń, większe udziały własne lub ograniczone świadczenia dodatkowe. Przy wyborze ubezpieczenia należy porównać nie tylko cenę, ale również rzeczywisty zakres ochrony i warunki wypłaty świadczeń.


Skontaktuj się z doradcą


