Ubezpieczenie OC salonu kosmetycznego – jak zabezpieczyć firmę przed skutkami nieudanego zabiegu?
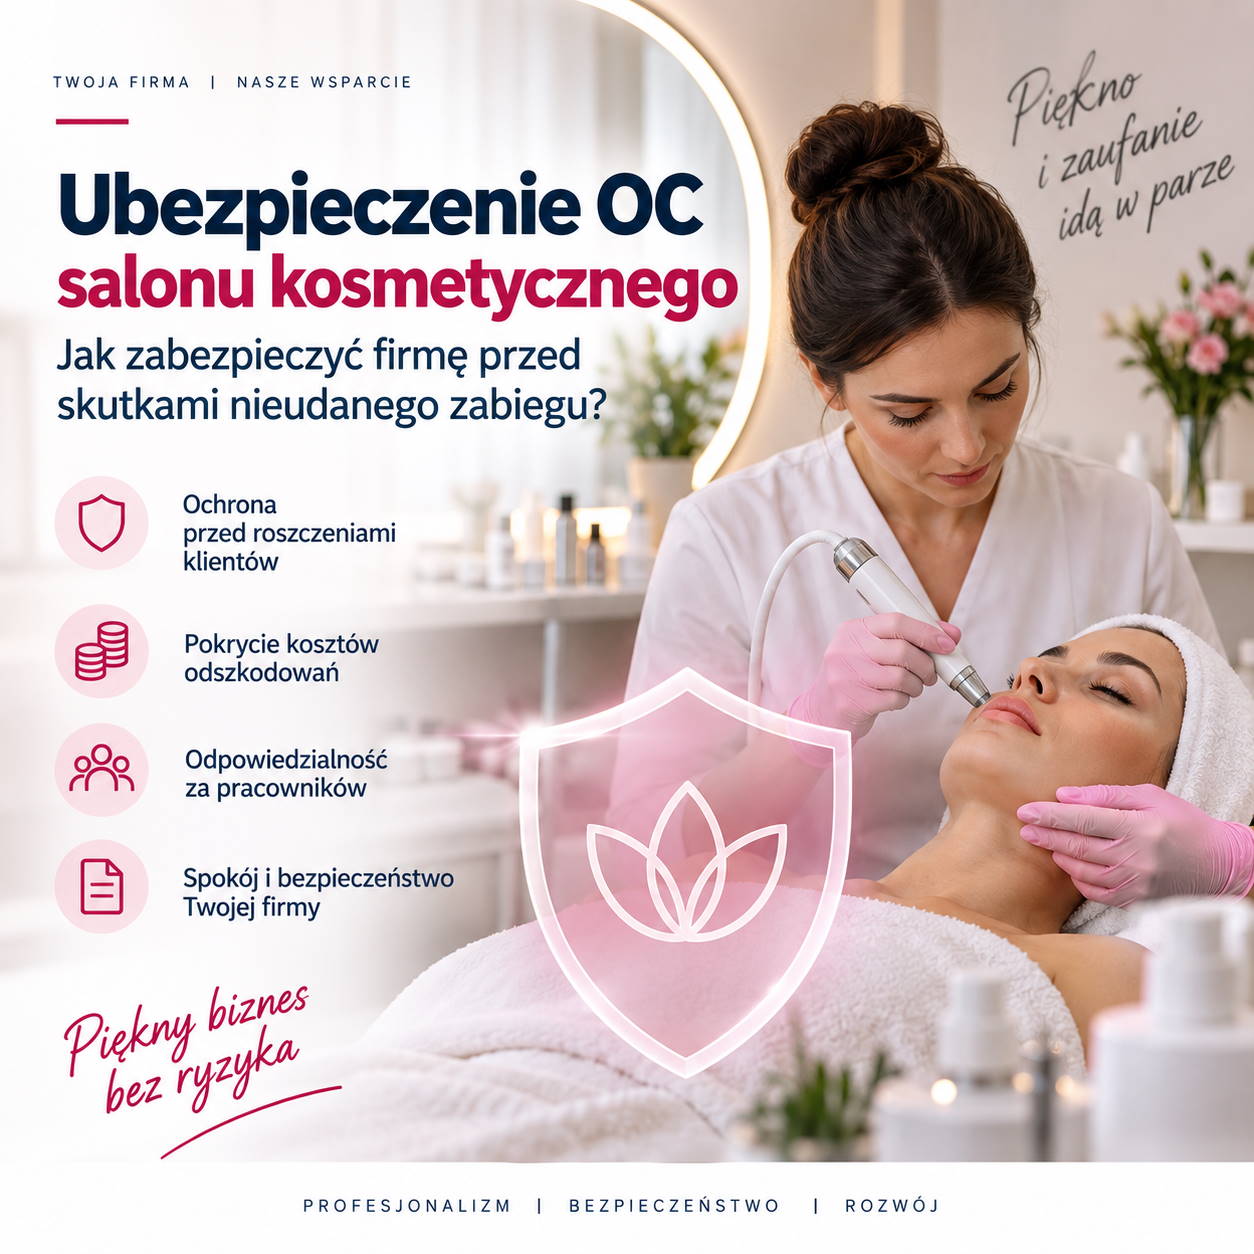
Nieudany zabieg kosmetyczny lub estetyczny może oznaczać nie tylko niezadowolenie klienta, lecz także poważne konsekwencje finansowe dla salonu. Sprawdź, przed czym chroni ubezpieczenie OC salonu kosmetycznego i na co zwrócić uwagę przy wyborze polisy.
Nieudany zabieg kosmetyczny – jakie ryzyko ponosi salon?
Salony kosmetyczne, gabinety beauty oraz centra medycyny estetycznej wykonują coraz więcej zabiegów związanych z pielęgnacją, poprawą wyglądu i modelowaniem sylwetki. Klienci korzystają zarówno z prostych zabiegów kosmetycznych, jak i bardziej zaawansowanych procedur, takich jak peelingi chemiczne, zabiegi laserowe, mezoterapia czy modelowanie twarzy.
Każdy zabieg wiąże się jednak z określonym ryzykiem. Nawet przy zachowaniu należytej staranności może dojść do podrażnienia, reakcji alergicznej, poparzenia, infekcji, blizn lub innego niepożądanego skutku. Jeżeli przyczyną szkody było niewłaściwe wykonanie usługi, zastosowanie nieodpowiedniego preparatu albo zaniedbanie obowiązków, klient może domagać się naprawienia szkody.
Dla właściciela salonu oznacza to ryzyko poniesienia kosztów odszkodowania, leczenia, rehabilitacji, a w niektórych przypadkach również zadośćuczynienia za doznaną krzywdę. Dlatego jednym z ważnych elementów zabezpieczenia działalności salonu kosmetycznego jest odpowiednio dobrane ubezpieczenie odpowiedzialności cywilnej przedsiębiorcy.
Co może być przyczyną nieudanego zabiegu kosmetycznego?
Niepożądane skutki zabiegu mogą wynikać z różnych przyczyn. W praktyce znaczenie mogą mieć zarówno błędy popełnione przed zabiegiem, jak i nieprawidłowości podczas jego wykonywania lub brak właściwej opieki po zakończeniu usługi.
Do najczęstszych przyczyn problemów można zaliczyć:
- brak dokładnej oceny stanu skóry i przeciwwskazań do zabiegu,
- zastosowanie niewłaściwej techniki lub nieodpowiednich parametrów urządzenia,
- użycie nieprawidłowego preparatu albo produktu niewłaściwej jakości,
- nieprzestrzeganie procedur bezpieczeństwa i zaleceń producenta,
- brak odpowiedniego doświadczenia lub przeszkolenia osoby wykonującej zabieg,
- niepoinformowanie klienta o możliwych skutkach ubocznych,
- nieuwzględnienie informacji o chorobach, przyjmowanych lekach lub alergiach,
- przekazanie klientowi niewystarczających zaleceń dotyczących pielęgnacji po zabiegu.
Nie każdy niepożądany efekt oznacza automatycznie błąd salonu. Czasami reakcja organizmu może być indywidualna i wystąpić pomimo prawidłowego wykonania usługi. W przypadku sporu istotne jest ustalenie przyczyny problemu, przebiegu zabiegu oraz tego, czy osoba wykonująca usługę zachowała wymaganą staranność.
Jakie roszczenia może zgłosić klient?
Jeżeli klient poniósł szkodę w związku z zabiegiem kosmetycznym lub estetycznym, może próbować dochodzić różnych roszczeń. Ich zakres zależy od rodzaju zdarzenia, rozmiaru szkody oraz okoliczności konkretnej sprawy.
W zależności od sytuacji roszczenia mogą dotyczyć między innymi:
- zwrotu ceny za nieprawidłowo wykonaną usługę,
- pokrycia kosztów ponownego lub naprawczego zabiegu,
- kosztów konsultacji lekarskich i leczenia,
- kosztów rehabilitacji lub zakupu leków,
- odszkodowania za poniesione straty finansowe,
- zadośćuczynienia za ból, cierpienie lub uszczerbek na zdrowiu,
- naprawienia szkody związanej z trwałymi zmianami wyglądu.
Wysokość ewentualnych roszczeń może być znaczna, szczególnie gdy zabieg spowodował trwałe następstwa lub konieczność długotrwałego leczenia. Dla małego salonu kosmetycznego nawet pojedyncza sprawa może stanowić poważne obciążenie dla budżetu firmy.
Kto odpowiada za szkodę powstałą podczas zabiegu?
Ustalenie odpowiedzialności zależy między innymi od tego, kto wykonywał zabieg, w jakiej formie współpracował z salonem oraz jakie obowiązki zostały nałożone na poszczególne osoby.
Właściciel salonu wykonuje zabieg osobiście
Jeżeli właściciel lub właścicielka salonu samodzielnie wykonuje zabieg, może ponosić odpowiedzialność za skutki niewłaściwie wykonanej usługi. Znaczenie może mieć między innymi sposób przeprowadzenia zabiegu, dobór preparatów, ocena przeciwwskazań oraz przekazanie klientowi odpowiednich informacji.
Zabieg wykonuje pracownik salonu
Jeżeli zabieg wykonuje pracownik, odpowiedzialność wobec klienta może być związana z działalnością przedsiębiorstwa i zasadami odpowiedzialności za osoby, którymi salon posługuje się przy wykonywaniu usług. W praktyce roszczenia klienta często kierowane są do właściciela salonu lub podmiotu prowadzącego działalność.
Zabieg wykonuje osoba współpracująca z salonem
W przypadku współpracy na podstawie umowy cywilnoprawnej konieczne może być przeanalizowanie zakresu obowiązków, zasad współpracy oraz odpowiedzialności poszczególnych stron. Nie zawsze samo podpisanie umowy z kosmetologiem lub kosmetyczką przesądza o tym, kto będzie odpowiadał za szkodę.
Właściciel salonu powinien zatem zadbać nie tylko o kwalifikacje osób wykonujących zabiegi, ale również o odpowiednie procedury, dokumentację oraz właściwe ubezpieczenie działalności.
Ubezpieczenie OC salonu kosmetycznego – na czym polega?
Ubezpieczenie odpowiedzialności cywilnej salonu kosmetycznego ma na celu ochronę przedsiębiorcy przed finansowymi skutkami roszczeń osób trzecich, które poniosły szkodę w związku z prowadzoną działalnością.
W zależności od wybranego produktu i zakresu umowy polisa może obejmować szkody związane z wykonywaniem usług kosmetycznych, pielęgnacyjnych lub wybranych zabiegów estetycznych. Ubezpieczenie może również zapewniać wsparcie w procesie wyjaśniania zasadności roszczeń i prowadzenia postępowania dotyczącego odpowiedzialności cywilnej.
Trzeba jednak pamiętać, że zakres ochrony zależy od konkretnej umowy ubezpieczenia. Nie każda polisa obejmuje wszystkie zabiegi, wszystkie rodzaje preparatów lub każdy rodzaj działalności wykonywanej w gabinecie.
Co sprawdzić przed zakupem OC dla salonu beauty?
Wybierając ubezpieczenie dla salonu kosmetycznego lub gabinetu medycyny estetycznej, nie należy kierować się wyłącznie wysokością składki. Najważniejsze jest dopasowanie zakresu ochrony do faktycznie wykonywanych usług.
1. Zakres wykonywanych zabiegów
Sprawdź, czy polisa obejmuje wszystkie zabiegi oferowane klientom. Dotyczy to zarówno klasycznych usług kosmetycznych, jak i zabiegów bardziej inwazyjnych, takich jak mezoterapia, zabiegi laserowe, peelingi chemiczne czy procedury modelujące.
2. Wyłączenia odpowiedzialności
Dokładnie zapoznaj się z wyłączeniami odpowiedzialności. Mogą one dotyczyć określonych zabiegów, używanych substancji, braku wymaganych uprawnień, nieprzestrzegania procedur lub wykonywania usług poza zakresem zgłoszonym ubezpieczycielowi.
3. Suma gwarancyjna
Suma gwarancyjna określa maksymalny poziom odpowiedzialności ubezpieczyciela w ramach określonego zakresu ochrony. Powinna być dopasowana do skali działalności, liczby klientów, rodzaju zabiegów oraz potencjalnej wysokości roszczeń.
4. Franszyzy i udziały własne
W umowie mogą znajdować się zapisy określające udział własny przedsiębiorcy w szkodzie lub kwotę, poniżej której ubezpieczyciel nie wypłaci świadczenia. Takie warunki mogą mieć istotny wpływ na rzeczywisty poziom ochrony.
5. Odpowiedzialność za pracowników i współpracowników
Warto sprawdzić, czy ochrona obejmuje szkody wyrządzone przez osoby zatrudnione w salonie oraz osoby współpracujące na podstawie umów cywilnoprawnych. Istotne jest również ustalenie, czy wszystkie osoby wykonujące zabiegi zostały uwzględnione w warunkach ubezpieczenia.
6. Ochrona prawna i pomoc w razie roszczenia
Niektóre produkty mogą przewidywać dodatkowe wsparcie w związku z roszczeniami klientów. Przed podpisaniem umowy warto sprawdzić, czy ubezpieczyciel zapewnia pomoc w analizie zgłoszenia, prowadzeniu korespondencji lub organizacji obrony przed nieuzasadnionymi roszczeniami.
Jak ograniczyć ryzyko szkody w salonie kosmetycznym?
Ubezpieczenie jest ważnym elementem zarządzania ryzykiem, ale nie zastępuje prawidłowej organizacji pracy. Właściciel salonu powinien również wdrożyć procedury, które ograniczają prawdopodobieństwo wystąpienia niepożądanego zdarzenia.
Warto w szczególności:
- sprawdzać kwalifikacje i doświadczenie osób wykonujących zabiegi,
- prowadzić dokumentację zabiegów i wywiadów z klientami,
- informować klientów o przeciwwskazaniach i możliwych skutkach ubocznych,
- uzyskiwać potwierdzenie zapoznania się z zaleceniami przed i po zabiegu,
- stosować wyłącznie sprawdzone preparaty i urządzenia,
- przestrzegać instrukcji producentów oraz procedur higienicznych,
- regularnie szkolić personel,
- reagować na zgłaszane przez klienta niepokojące objawy,
- przechowywać dokumentację dotyczącą wykonanych usług.
Co zrobić, gdy klient zgłosi szkodę?
Jeżeli klient poinformuje salon o niepożądanym skutku zabiegu, należy zachować spokój i odpowiednio udokumentować całą sytuację. Nie warto ignorować zgłoszenia ani składać pochopnych deklaracji dotyczących uznania odpowiedzialności.
W pierwszej kolejności należy:
- ustalić datę i rodzaj wykonanego zabiegu,
- zabezpieczyć dokumentację klienta i przebiegu usługi,
- zebrać informacje o użytych preparatach i urządzeniach,
- zachować korespondencję z klientem,
- poinformować ubezpieczyciela o zdarzeniu zgodnie z warunkami polisy,
- przekazać ubezpieczycielowi wymagane dokumenty i wyjaśnienia.
Jeżeli sytuacja jest poważna lub klient formułuje wysokie roszczenia, warto skorzystać również z pomocy prawnika. Pozwoli to właściwie ocenić sytuację i ograniczyć ryzyko popełnienia błędów w dalszej komunikacji.
Podsumowanie
Nieudany zabieg kosmetyczny może prowadzić do poważnych konsekwencji finansowych i wizerunkowych dla salonu beauty. Roszczenia klienta mogą obejmować między innymi koszty leczenia, naprawienia szkody, ponownego wykonania zabiegu lub zadośćuczynienie za doznaną krzywdę.
Odpowiednio dobrane ubezpieczenie OC salonu kosmetycznego może pomóc zabezpieczyć przedsiębiorcę przed finansowymi skutkami roszczeń związanych z prowadzoną działalnością. Przed zawarciem umowy należy jednak dokładnie sprawdzić zakres ochrony, listę objętych zabiegów, wyłączenia odpowiedzialności, sumę gwarancyjną oraz warunki dotyczące pracowników i współpracowników.
W wyborze odpowiedniej polisy może pomóc doświadczony doradca ubezpieczeniowy, który przeanalizuje specyfikę salonu i dopasuje ochronę do rodzaju wykonywanych usług.
Najnowsze poradniki
Pytania i odpowiedzi


Najczęściej zadawane pytania
? Czym jest ubezpieczenie OC salonu kosmetycznego?
Ubezpieczenie OC salonu kosmetycznego chroni przedsiębiorcę przed finansowymi skutkami roszczeń osób trzecich związanych z prowadzoną działalnością. W zależności od zakresu polisy może obejmować szkody powstałe podczas wykonywania usług kosmetycznych, pielęgnacyjnych lub określonych zabiegów estetycznych.
? Jakie szkody może obejmować ubezpieczenie salonu kosmetycznego?
W zależności od warunków ubezpieczenia polisa może obejmować między innymi szkody związane z podrażnieniem skóry, reakcją alergiczną, poparzeniem, infekcją, bliznami lub innymi niepożądanymi skutkami zabiegu. Ochrona może dotyczyć również roszczeń związanych z kosztami leczenia, naprawienia szkody lub zadośćuczynienia.
? Na co zwrócić uwagę przy wyborze OC dla salonu beauty?
Najważniejsze elementy to zakres wykonywanych usług, lista objętych zabiegów, wyłączenia odpowiedzialności, suma gwarancyjna, udziały własne, limity świadczeń oraz zasady dotyczące pracowników i współpracowników. Warto również sprawdzić, czy polisa zapewnia pomoc w przypadku zgłoszenia roszczenia przez klienta.
? Czy polisa pokrywa koszty leczenia klienta po nieudanym zabiegu?
Jeżeli szkoda jest objęta zakresem ubezpieczenia i odpowiedzialność przedsiębiorcy zostanie potwierdzona, polisa może pokrywać określone roszczenia związane między innymi z kosztami leczenia, konsultacji lekarskich, rehabilitacji lub naprawienia szkody. Ostateczna decyzja zależy od warunków ubezpieczenia i okoliczności zdarzenia.
? Czy najtańsze OC salonu kosmetycznego będzie wystarczające?
Nie zawsze. Najtańsza polisa może mieć ograniczony zakres ochrony, niską sumę gwarancyjną, liczne wyłączenia lub wysokie udziały własne. Przy wyborze ubezpieczenia należy porównać nie tylko cenę, ale przede wszystkim zakres objętych zabiegów, limity i warunki odpowiedzialności ubezpieczyciela.
? Czy OC salonu kosmetycznego chroni przed skutkami nieudanego zabiegu?
Odpowiednio dobrane ubezpieczenie OC może obejmować roszczenia związane ze szkodami powstałymi podczas wykonywania zabiegów kosmetycznych lub estetycznych. Zakres ochrony zależy jednak od konkretnej umowy, dlatego przed zakupem należy sprawdzić, czy polisa obejmuje wszystkie usługi oferowane przez salon.
? Czy każda polisa OC obejmuje zabiegi medycyny estetycznej?
Nie. Nie każda polisa OC salonu kosmetycznego obejmuje zabiegi medycyny estetycznej lub bardziej inwazyjne procedury. Przed zawarciem umowy należy dokładnie sprawdzić listę objętych zabiegów, stosowanych preparatów, urządzeń oraz ewentualne wyłączenia odpowiedzialności.
? Czy ubezpieczenie obejmuje szkody wyrządzone przez pracowników?
Może obejmować szkody wyrządzone przez pracowników lub osoby współpracujące z salonem, ale zależy to od zapisów konkretnej umowy. Przedsiębiorca powinien sprawdzić, czy wszystkie osoby wykonujące zabiegi zostały uwzględnione w zakresie ochrony oraz czy polisa obejmuje sposób prowadzenia działalności przez salon.
? Co zrobić, gdy klient zgłosi roszczenie po zabiegu?
Należy zachować dokumentację dotyczącą zabiegu, ustalić jego przebieg, zabezpieczyć informacje o użytych preparatach i urządzeniach oraz zachować korespondencję z klientem. O zdarzeniu należy poinformować ubezpieczyciela zgodnie z warunkami polisy. W przypadku poważnego roszczenia warto również skorzystać z pomocy prawnej.
? Jak ograniczyć ryzyko szkód w salonie kosmetycznym?
Warto sprawdzać kwalifikacje personelu, prowadzić dokumentację zabiegów i wywiadów z klientami, informować o przeciwwskazaniach i możliwych skutkach ubocznych, stosować sprawdzone preparaty i urządzenia oraz przestrzegać procedur higienicznych. Istotne jest również regularne szkolenie pracowników i posiadanie odpowiednio dobranego ubezpieczenia OC.


Skontaktuj się z doradcą


